Stadtnah
Neuwertig mit Garten, Strada per Basovizza
Strada per Basovizza, Stadtnah, Triest
520.000 €
Wohnung · 135 m² · 3 Schlafzimmer · 2 Bäder · HochparterreEnergieklasse A145 Fotos
Finanzierung1.653 € im MonatBeispiel: 70 % über 30 Jahre · Sollzins 3,59 % · Effektivzins 3,75 %BerechnenNeuwertig mit Garten, Strada per Basovizza
Strada per Basovizza, Stadtnah, Triest
3
Stellplätze, zwei davon überdacht
Zum Kauf gehören eine Doppelgarage, ein offener Stellplatz und ein Keller, jeweils gesondert im Kataster eingetragen.
Garage und Keller in Kategorie C/6, der offene Stellplatz als städtische Fläche (F/1).
3D-Rundgang
Besichtigen Sie die Wohnung jetzt
Aufnahmedatum: 22. Mai 2026. Der Rundgang ist eine unretuschierte Originalaufnahme: Er zeigt die Immobilie, wie sie an diesem Tag war.
Video
Grünes Zuhause · Klasse A
In der obersten Stufe der Energieskala
So steht es im hinterlegten Energieausweis, nicht in einer Schätzung: Klasse A1, mit einem nicht erneuerbaren Energiebedarf von 49,58 kWh/m² im Jahr.
Wo es auf der Skala steht
- A4
- A3
- A2
- dieses HausA1
- B
- C
- D
- E
- F
- G
Die Klasse vergleicht das Haus mit einem Referenzgebäude gleicher Form am selben Ort, gebaut nach den Anforderungen von 2019–2021 und mit Standardanlagen. In Klasse A1 verbraucht das Haus zwischen 80 und 100 % der nicht erneuerbaren Energie dieses Gebäudes; ein Haus der Klasse G verbraucht mehr als das Dreieinhalbfache.
Nicht erneuerbare Energie EPgl,nren
49,58kWh/m² Jahr
der genutzten Energie ist erneuerbar
EPgl,ren 9,62 kWh/m² Jahr
Gebäudehülle
- Wintermittel
- Sommermittel
In Italien gehören von den 2024 zertifizierten Wohnungen rund 15 von 100 zur Klasse A.
Quelle: ENEA–CTI, Jahresbericht zur Energiezertifizierung von Gebäuden 2025, Zusammenfassung, S. 8. Klassen: italienisches Ministerialdekret vom 26.06.2015, Leitlinien, Anlage 1, Tabelle 2.
Woher wir das wissen
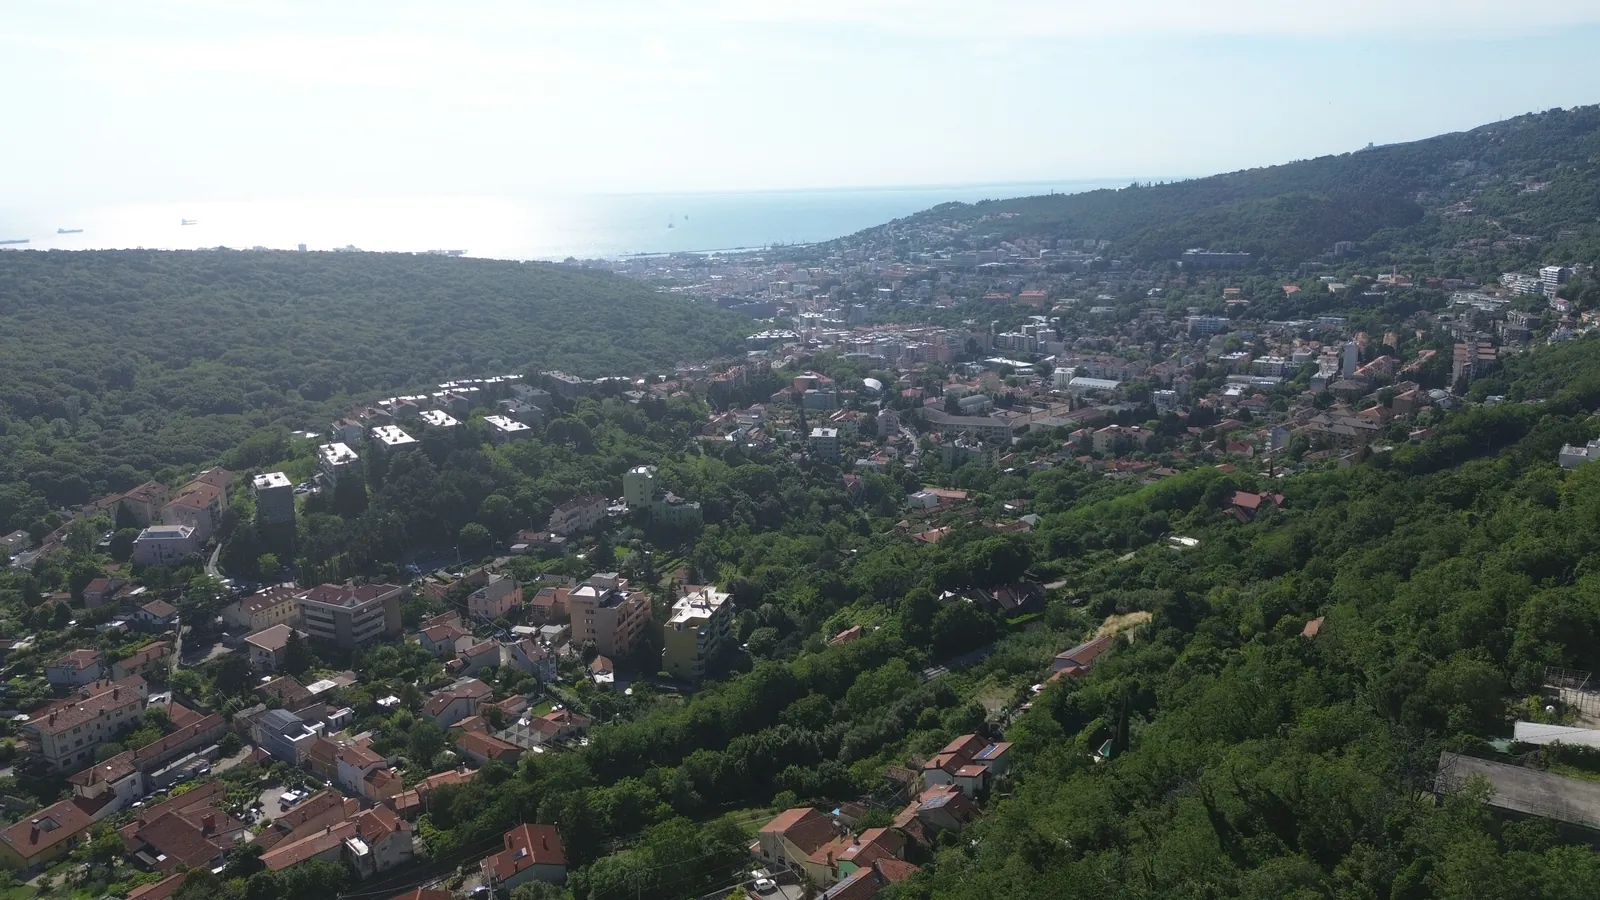
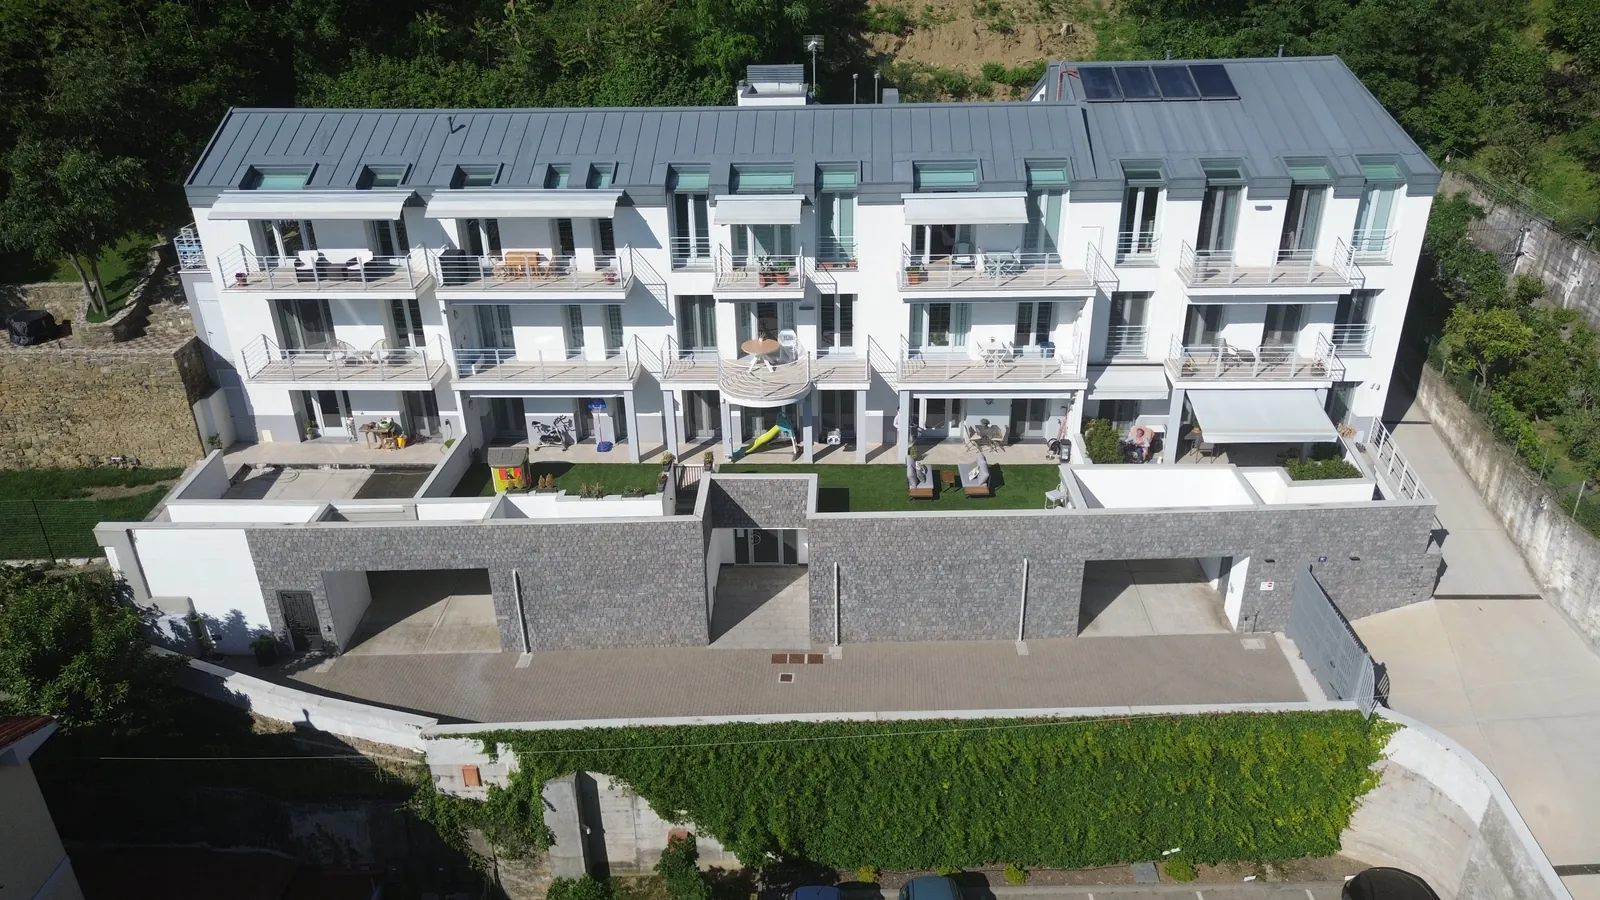
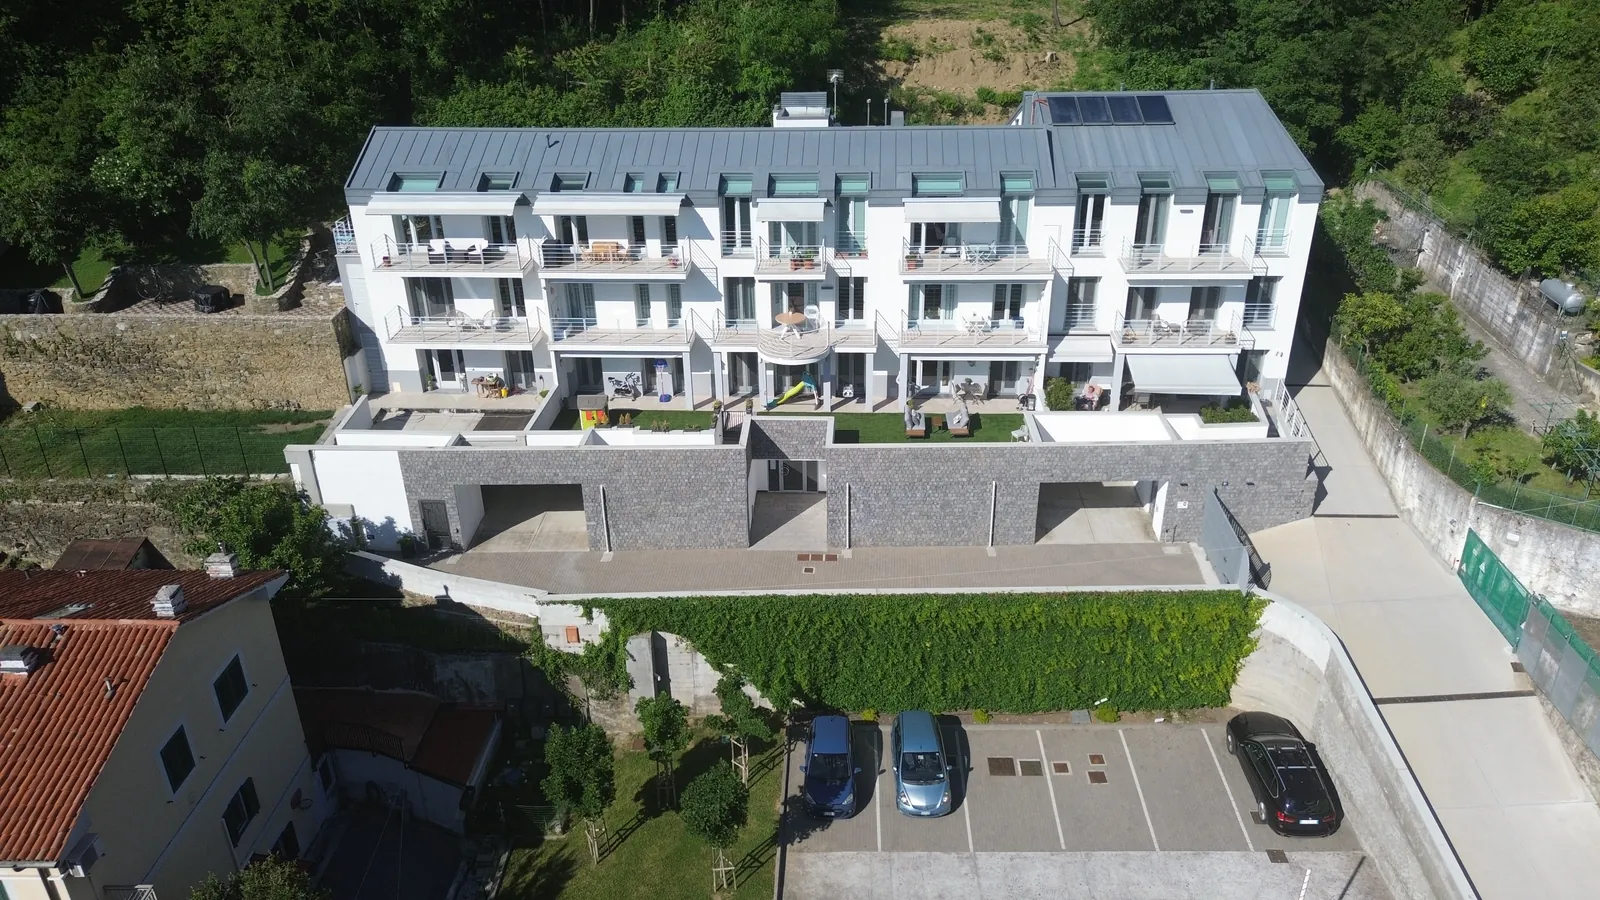
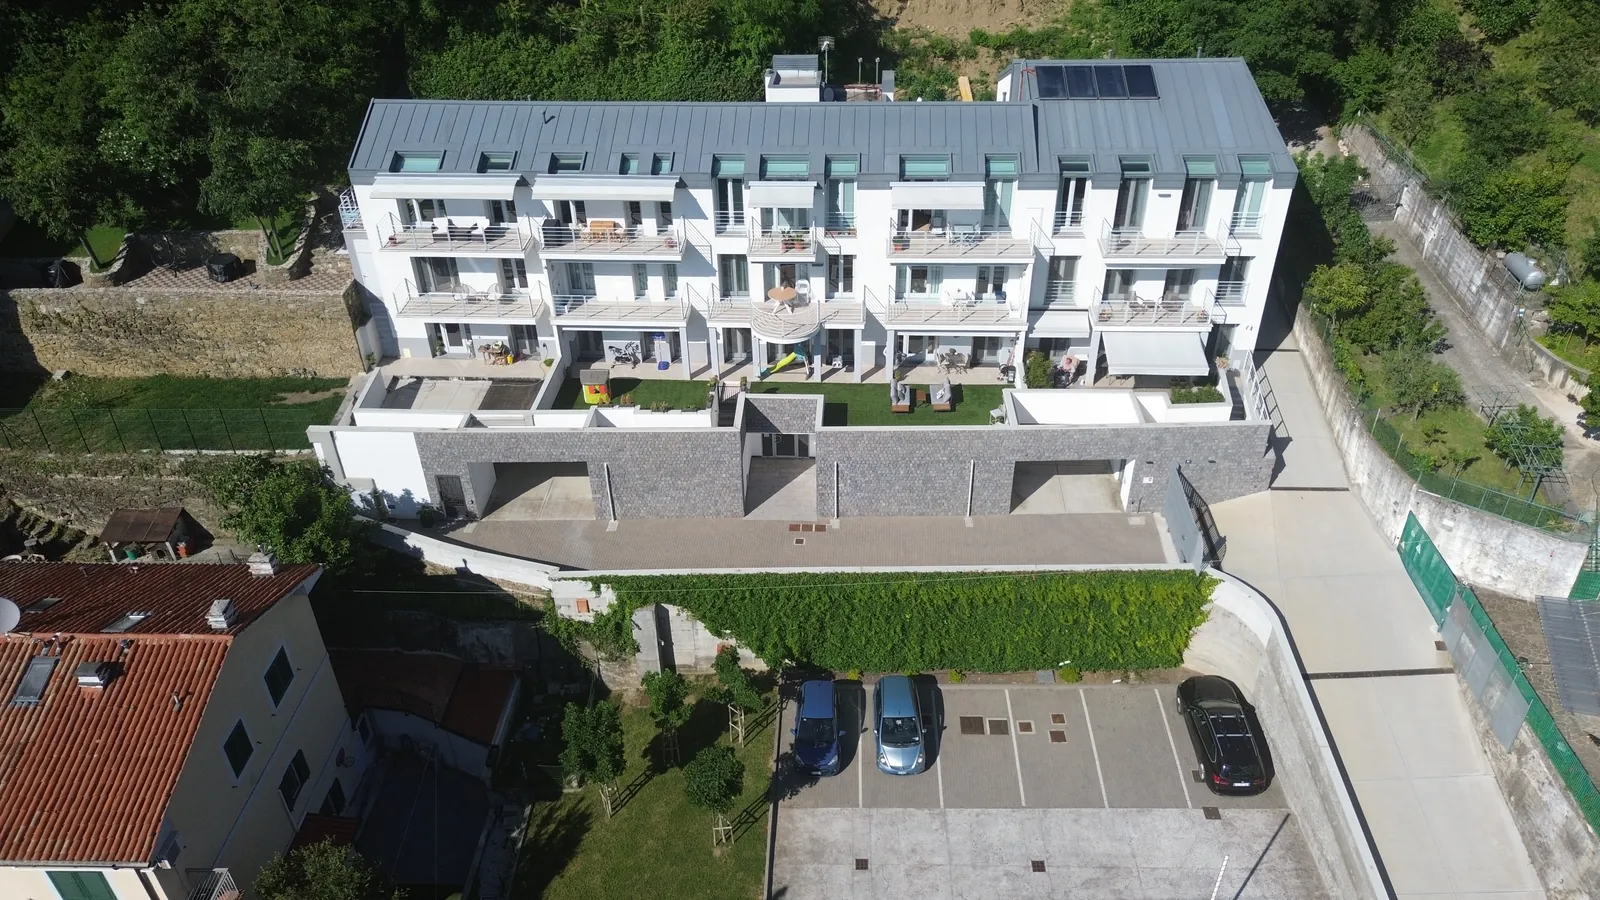
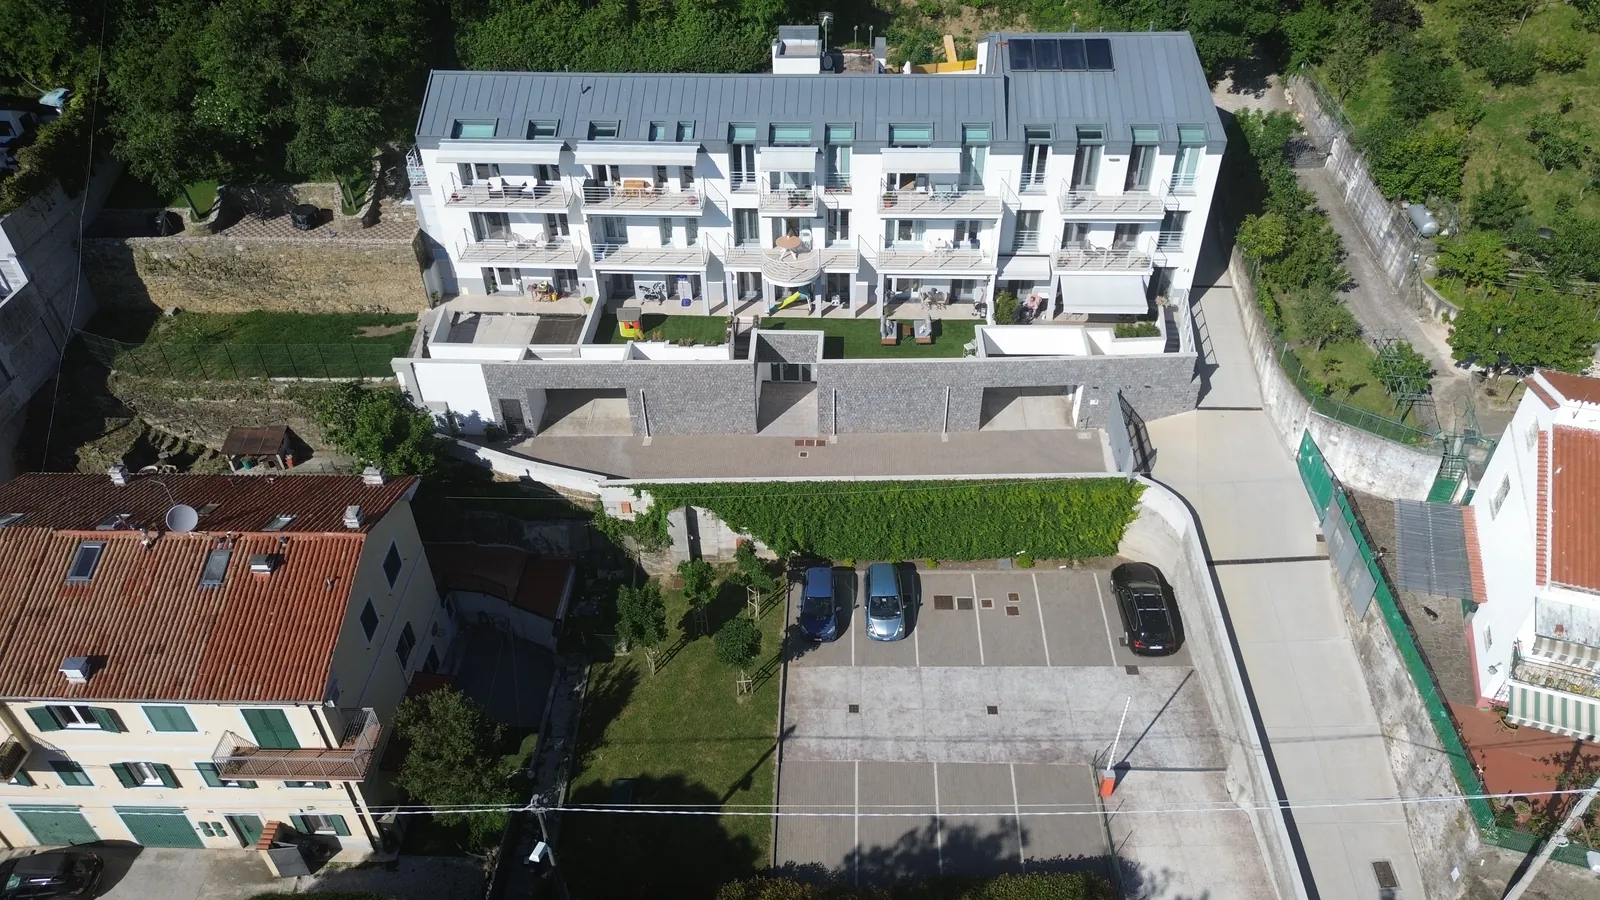
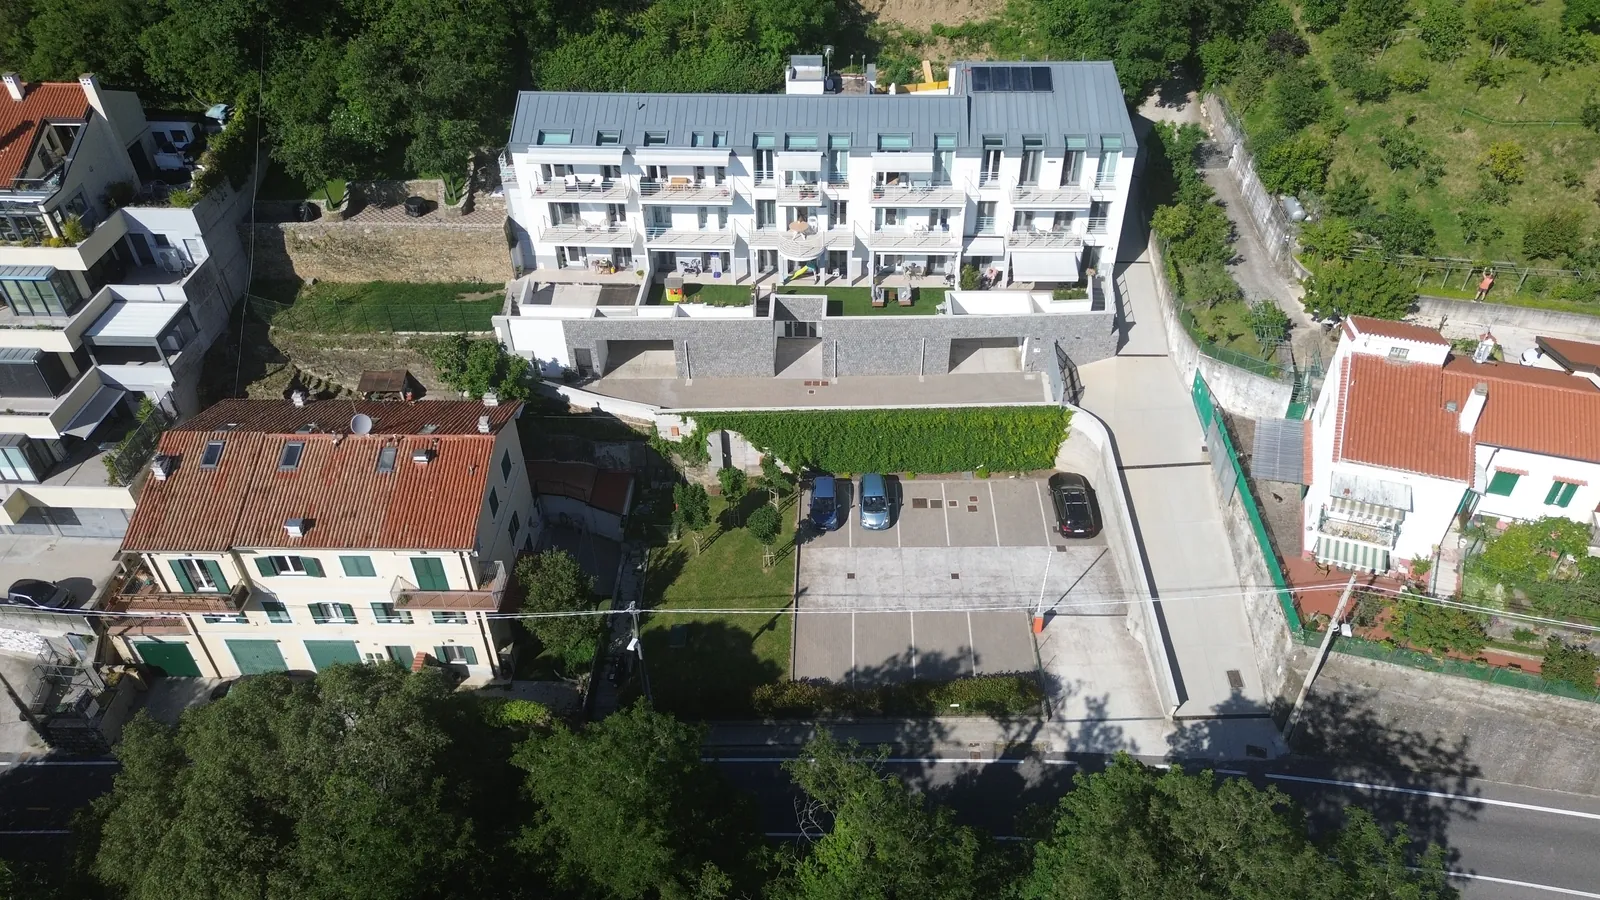
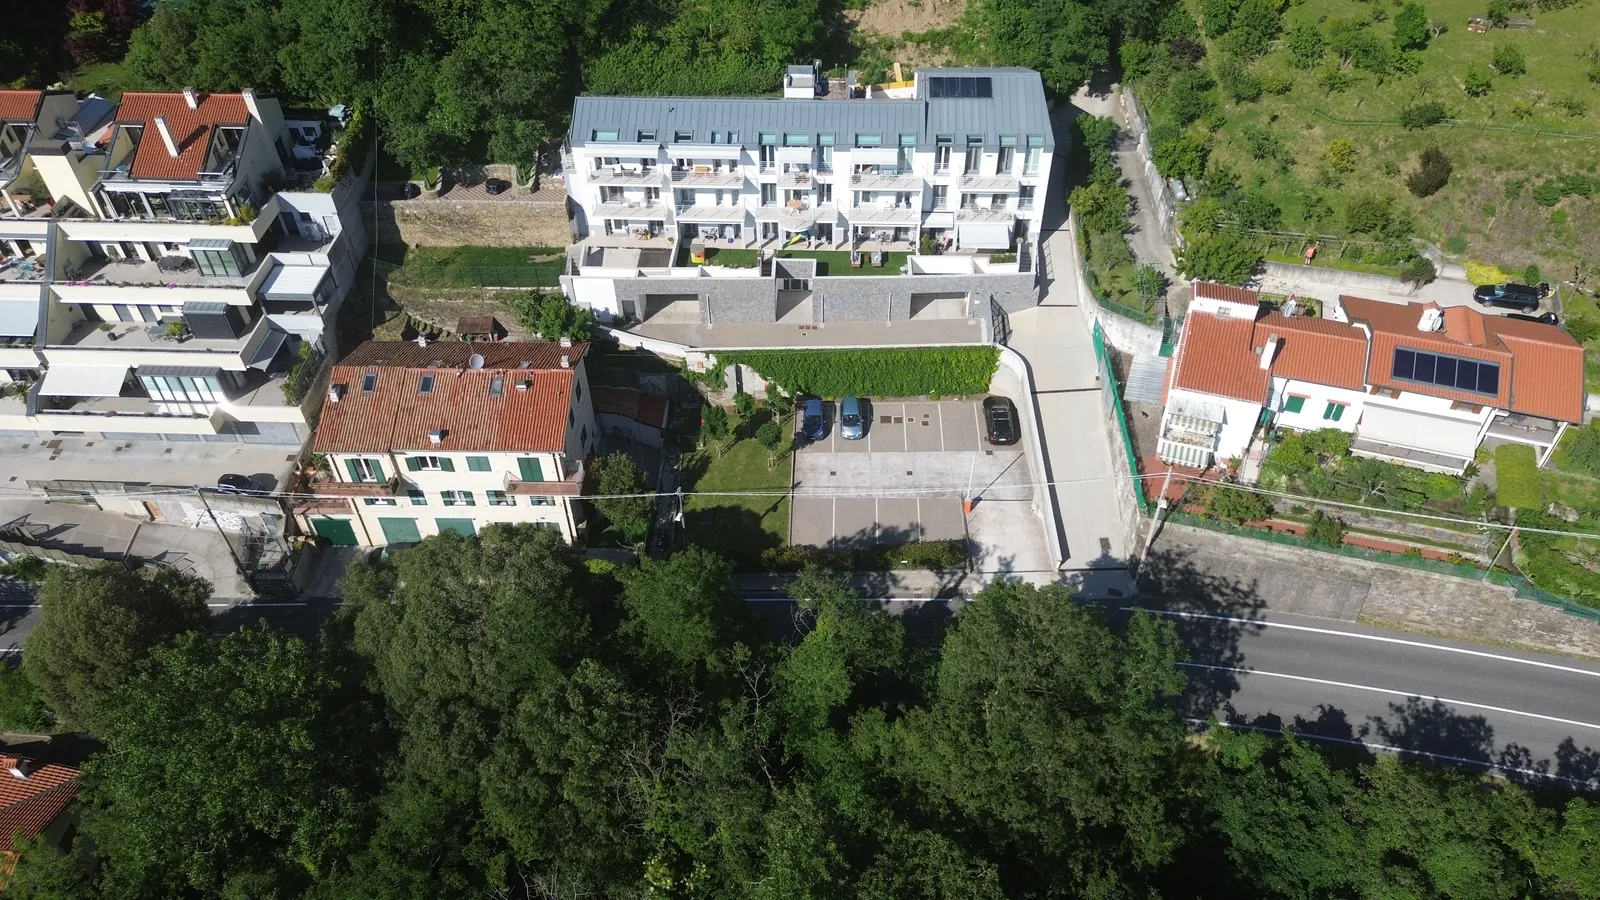
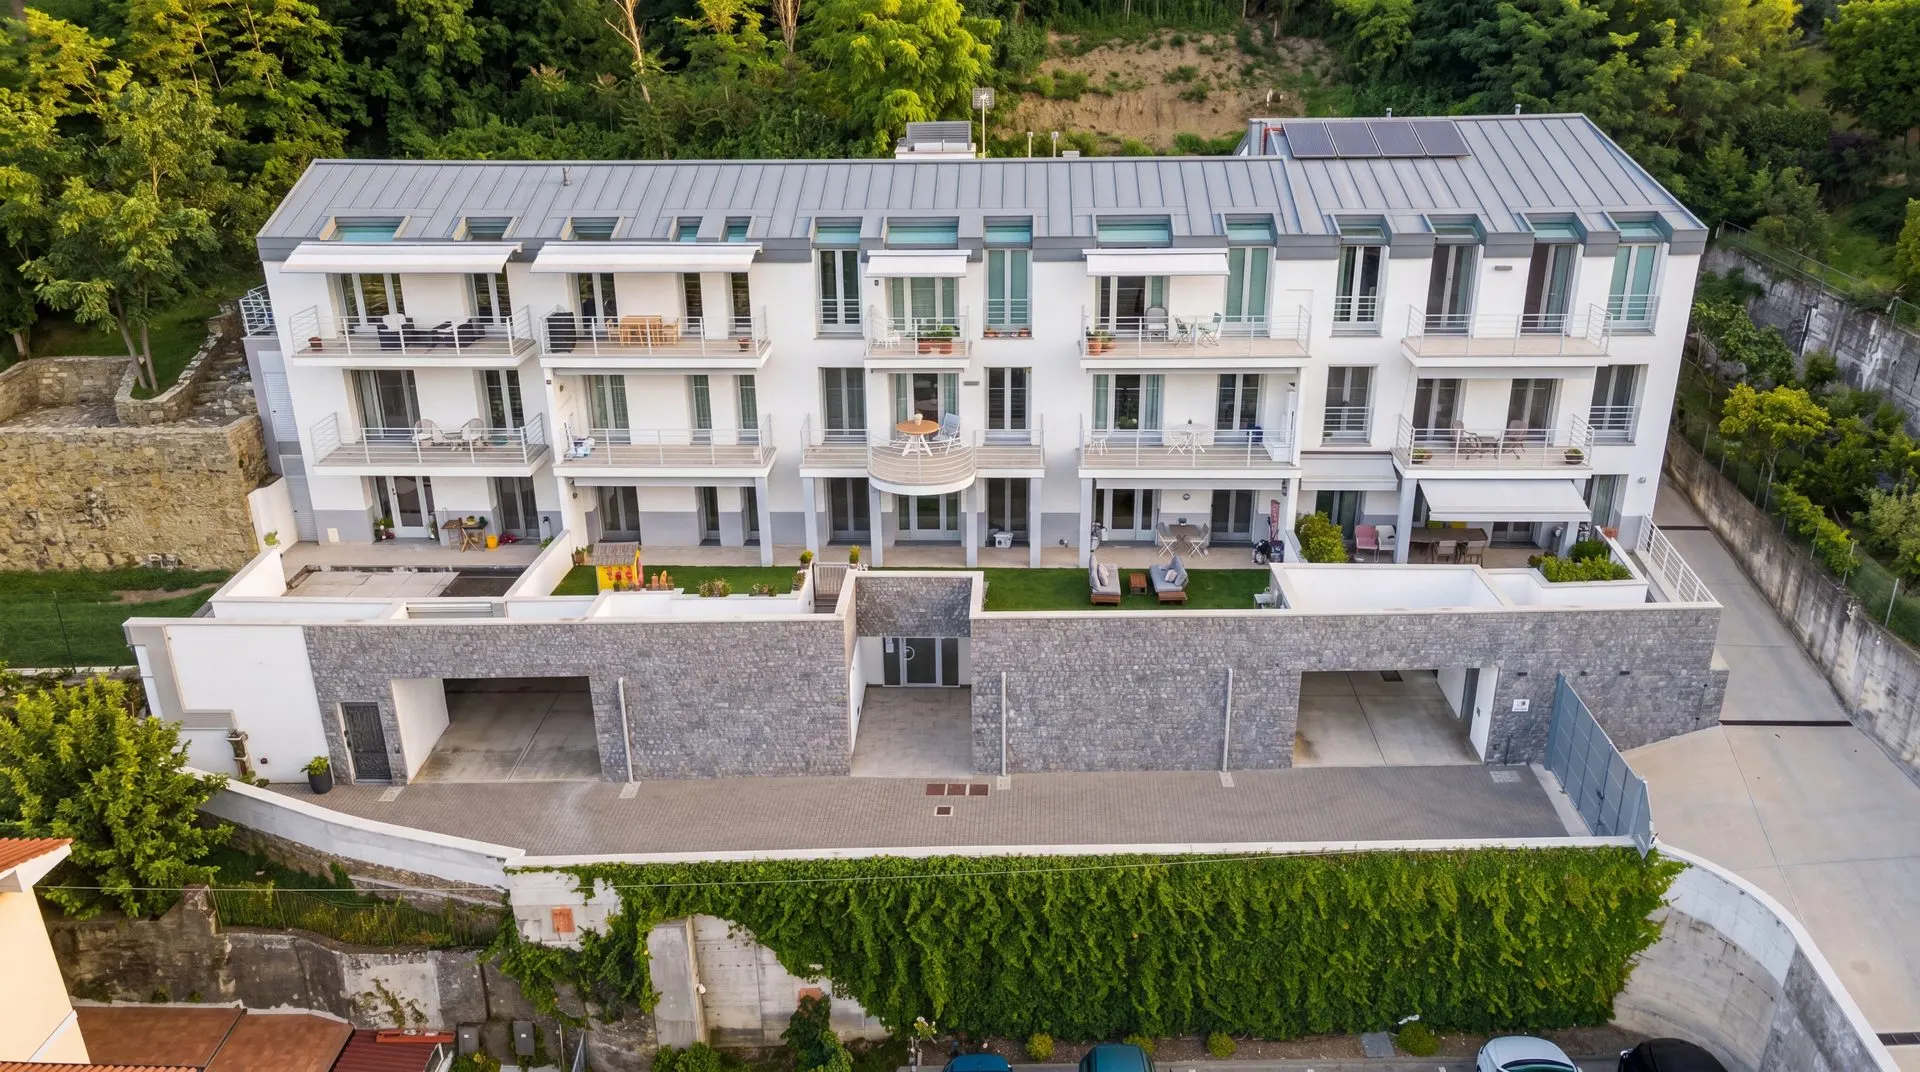
Die Drohne steigt vor dem Gebäude auf: die Terrassen, die Gärten, die Module auf dem Dach, das Grün des Hangs ringsum. Auf fünfzig Metern dreht sie den Blick nach Westen: Das Tal fällt zur Stadt ab, und hinten liegt der Golf. Echte Drohnenfotos (DJI Mini 3): kein generatives Modell, nur verkleinert. Die Höhen sind die, die die Drohne in jedem Foto speichert, bezogen auf ihren Startpunkt.
Objektmerkmale
- Typ
- Wohnung
- Fläche
- 135 m²
- Zimmer
- 4
- Schlafzimmer
- 3
- Badezimmer
- 2
- Etage
- Hochparterre
- Energieklasse
- A1 · 49,58 kWh/m² Jahr
- Erneuerbarer Index (EPgl,ren)
- 9,62 kWh/m² Jahr
- Energetische Qualität der Gebäudehülle
- Winter: mittel · Sommer: mittel
- Zustand
- Ausgezeichnet / Renoviert
- Terrasse
- Ja
- Meerblick
- Ja
- Aufzug
- Ja
- Garage / Stellplatz
- Ja
- Heizung
- Eigene Heizung
Beschreibung
Am Hang oberhalb von San Giovanni in Triest, im Viertel Sottolongera an der Strada per Basovizza: eine 135 m² große Wohnung im Hochparterre einer jungen Kleinwohnanlage mit wenigen Einheiten.
Rund 120 m² privater Terrassengarten gehören dazu, mit elektrischer Markise. Der Blick geht frei ins Grüne, ein Ausschnitt Meer inklusive, die Privatsphäre bleibt ungestört. Innen top in Schuss: Wohnzimmer mit zwei Ausrichtungen und direktem Gartenzugang, Wohnküche komplett mit Geräten, dazu der Schlaftrakt zum Garten hin — Elternschlafzimmer, Kinderzimmer und ein Arbeitszimmer als drittes Zimmer. Zwei vollwertige Bäder. Überall Eichenparkett.
Zur Wohnung zählen eine Doppelgarage und ein Außenstellplatz. Das Haus hat einen Aufzug, geheizt wird autonom.
Energieklasse A1 (APE vom 17.02.2021, Insiel TS1-REGAPE-2021-0003772).
Indikative Steuern & Kosten
Kaufkosten (einmalig)
- Steuern Erstwohnsitz
- ≈ 4.164 €
- TriesteVillas-Provision
- ≈ 20.800 €+ MwSt.
- Notar
- ≈ 2.300-4.500 €Schätzung, inkl. MwSt. und Kosten
- Geschätzte Gesamtkosten des Kaufs
- ≈ 551.800 € – 554.000 €
Unverbindliche Schätzung: die genaue Rechnung gehen wir gemeinsam durch, Posten für Posten.
Jährliche laufende Kosten
- Hausgeld
- ≈ 1.440 €/Jahr
- Immobiliensteuer · ILIA
- Befreit (Hauptwohnsitz)
- Abfallgebühr · TARI
- Bewohner2≈ 257 €/Jahr
Die jährlichen Kosten sind indikative, mit einer Formel aus Katasterdaten und kommunalen Tarifen berechnete Schätzungen und ersetzen keine offizielle Prüfung.
Die Finanzierung für dieses Haus
1.653 €im Monat
für ein Darlehen von 364.000 € (70 % des Preises) über 30 Jahre: 360 Monatsraten mit festem Zins
- Sollzins (TAN)
- 3,59 %
- nominaler Jahreszins
- Effektivzins (TAEG)
- 3,75 %
- Gesamtkosten pro Jahr, mit Nebenkosten
Eine erste Schätzung, mit Hilfe von KI aus amtlichen Daten erstellt: kein Kreditangebot. Betrag, Zins und Bedingungen legt die Bank nach ihrer eigenen Prüfung fest.
Sollzins aus dem Durchschnitt der im September 2026 in Italien abgeschlossenen Darlehen mit Zinsbindung über 10 Jahre (vorläufiger Wert): EZB, Daten der Banca d'Italia.
Der Ratgeber: Immobilienfinanzierung in Italien für Nichtansässige
Käufern mit Wohnsitz im Ausland leihen italienische Banken meist 50-60 % des Wertes: „Ich wohne im Ausland“ rechnet neu.
Wer kauft
Mögliche Förderungen
Viele Banken senken den Zins für Häuser der Energieklasse A oder B: meist um 0,20 Prozentpunkte (0 bis 0,46 in den Angeboten vom Oktober 2026), manchmal ohne Bearbeitungsgebühr. Es ist ein Angebot der Banken, keine staatliche Förderung: zugelassene Klassen und Rabatt sind von Bank zu Bank verschieden.
Die Region bürgt für den Teil über 80 %, bis 42.500 €: bei diesem Haus kann das Darlehen 86 % des Wertes erreichen (100 % bis 170.000 €). Für Personen mit 24 Monaten Wohnsitz in der Region, Arbeitseinkommen und ohne andere Wohnung; Darlehen von 10 bis 30 Jahren, bis 150 Quadratmeter Nutzfläche, Energieklasse mindestens F; Antrag bei einer Vertragsbank vor dem Notartermin.
- Monatsrate
- 1.653 €
- 360 Monatsraten
- Zinsen insgesamt
- 231.055 €
- Gesamtbetrag
- 600.852 €
- Raten und Kreditkosten
- Eigenmittel beim Kauf
- 192.000 € - 196.400 €
- Anzahlung, Erwerbssteuern, Maklerprovision inkl. MwSt., Kreditkosten und Notar, als Spanne
- Empfohlenes Nettoeinkommen
- mindestens 4.959 € im Monat
- Für die Banca d'Italia sollte die Rate vernünftigerweise ein Drittel des verfügbaren Einkommens nicht übersteigen, auch mehrerer Kreditnehmer zusammen. Eine Vorsichtsregel, keine Voraussetzung: Jede Bank hat eigene Kriterien.
- Italienischer Steuerabzug (IRPEF)
- bis 760 € im ersten Jahr
- 19 % der Zinsen und Kreditkosten für den Hauptwohnsitz, bis 4.000 € im Jahr pro Vertrag (760 € Steuer), aufgeteilt auf die Kreditnehmer. Ab 75.000 € Einkommen zählt er bei Darlehen ab 2025 zur Obergrenze der Abzüge; und seit 2026 sinken über 200.000 € die Abzüge insgesamt um 440 €.
- Anzahlung156.000 €
- Erwerbssteuern (als Hauptwohnsitz)4.164 €
- Maklerprovision inkl. MwSt.25.376 €
- Kreditkosten2.260 €
- Notar, Kauf- und Darlehensurkunde (Schätzung)4.160 € - 8.590 €
Wie wir rechnen
Der Zins
Es ist der Durchschnittszins der im Monat in Italien abgeschlossenen Wohnungsbaudarlehen mit Zinsbindung über 10 Jahre, den die Banca d'Italia bei den Banken erhebt und die EZB etwa fünf Wochen später veröffentlicht (harmonisierte MIR-Statistik). Das CRM von TriesteVillas lädt ihn jede Nacht herunter: Erscheint ein neuer Monat, ändert sich die Zahl hier von selbst. Für feste Zinsen gelten Verträge mit derselben Bindung (bis 5 Jahre, 5 bis 10, über 10), für variable die Verträge mit variablem Zins. Der veröffentlichte Wert ist ein Jahreszins mit Zinseszins, ohne Kosten: Für die Monatsrate wird er zum Sollzins, TAN = 12 × ((1 + Zins)^(1/12) - 1). Letzter Wert: September 2026, vorläufig.
In einem Jahr ging dieser Durchschnitt von 3,31 % (September 2025) auf 3,65 % (September 2026).
Die Angebote des Monats können abweichen: Die besten liegen oft unter dem Durchschnitt, mit Bedingungen (Anzahlung, Energieklasse, Bürgschaften, Versicherungen). Deshalb lässt sich der Zins oben ändern.
Die Rate
Annuitätendarlehen mit gleichbleibender Rate: R = C × i / (1 - (1 + i)^(-n)), mit C dem Darlehen, i dem Sollzins durch 12 und n der Zahl der Raten.
Der Effektivzins (TAEG)
Die jährlichen Kosten des ganzen Darlehens, berechnet mit den Zahlungsströmen der EU-Richtlinie: neben den Zinsen die Kosten, die üblicherweise an Bank und Staat gehen. Ersatzsteuer 0,25 % (910 €), Bearbeitungsgebühr 1.000 € (Annahme), Gutachten 350 €, Feuerversicherung 82 € im Jahr, Ratenabbuchung 3 € im Monat. Die Notarkosten bleiben außerhalb des Effektivzinses, wie es das Gesetz vorsieht (Art. 120-quinquies des italienischen Bankgesetzes): Sie sind in den Eigenmitteln beim Kauf enthalten. Zum Vergleich: Der durchschnittliche Effektivzins der im September 2026 in Italien abgeschlossenen Wohnungsbaudarlehen lag bei 4,05 %.
Die Eigenmittel beim Kauf
Die Anzahlung, die für dieses Haus geschätzten Erwerbssteuern im gewählten Fall, die Maklerprovision mit MwSt., die beim Abschluss fälligen Kreditkosten und der Notar für Kauf und Darlehen. Der Notar ist unsere Schätzung als Spanne, kein Kostenvoranschlag: Seit 2012 wird das Honorar mit dem Notar vereinbart, der vor der Beauftragung, nach Einsicht in die Unterlagen, einen schriftlichen Kostenvoranschlag gibt. Die Bank leiht auf den Wert ihres Gutachtens: Liegt das Gutachten unter dem Preis, sinkt das Darlehen, nicht der Preis.
Das Einkommen
Die Drittel-Regel stammt aus dem Verbraucherleitfaden der Banca d'Italia: ein Vorsichtsmaß für eine tragbare Rate, nicht das Kriterium, nach dem eine Bank entscheidet. Jede Bank prüft Einkommen, Ausgaben, Alter und Sicherheiten selbst.
Was es nicht ist
Es ist weder ein Kreditangebot noch eine Beratung. TriesteVillas ist keine Bank, kein Kreditvermittler und kein Kreditagent, und kein Vergleichsportal für Darlehen. Dieser Rechner, mit Hilfe künstlicher Intelligenz gebaut, macht eine erste Schätzung aus amtlichen Daten und den hier beschriebenen Regeln; gerechnet wird im Browser, gespeichert wird nichts.
Quellen
- EZB, Zinsstatistik der Banken (MIR): die verwendete Reihe
- Banca d'Italia, Banken und Geld: nationale Daten
- Banca d'Italia, Verbraucherleitfaden zum Hypothekarkredit
- Ersatzsteuer: D.P.R. 601/1973, Art. 18
- Steuerabzug der Zinsen: Agenzia delle Entrate
- Regionale Darlehensbürgschaft: Region Friaul-Julisch Venetien
- Übliche Kosten: Informationsblätter der Banken und Vergleiche vom Oktober 2026
- Der Notar: unsere Schätzung; Archivgebühr und Beiträge nach D.M. 265/2012
- Grüne Darlehen: Vergleich vom Oktober 2026
Zinsen aktualisiert am 03.11.2026.
Grundrisse
Grundriss aus unserer 3D-Vermessung (Matterport): Er zeigt den heutigen Zustand und die Lage der Räume und dient nur der Veranschaulichung. Er ist nicht der Katastergrundriss und hat keine bau-, kataster- oder genehmigungsrechtliche Bedeutung: Maße und Raumbezeichnungen (etwa „Schlafzimmer“ oder „Arbeitszimmer“) beschreiben den heutigen Zustand und die heutige Nutzung, nicht die zulässige Nutzung oder die Bewohnbarkeit. Den Katastergrundriss erhalten Sie auf Anfrage bei uns, in jedem Fall vor der Unterzeichnung eines Angebots.
Lage
Ungefähre Lage im Gebiet. Die genaue Adresse teilen wir auf Anfrage mit.
Private Besichtigung anfragen
Nennen Sie uns zwei oder drei mögliche Termine: die Besichtigungen richten sich nach Ihnen.
Informationen anfragen


Wer antwortet
Kein Callcenter: es antworten die Menschen, die dieses Haus wirklich gesehen haben. Noch am selben Tag, auf Deutsch, Englisch oder Italienisch.
Kaufen Sie aus dem Ausland? Zum Kauf-Leitfaden →
Exposé zum Drucken (PDF)Ähnliche Angebote
Private Collection
Noch nicht die Richtige?
Ein Teil unserer Objekte wird nie veröffentlicht: diskrete Eigentümer, Bauvorschauen, private Kooperationen.
Zugang zur Private Collection →