
Nr. 5107 · Stadtzentrum
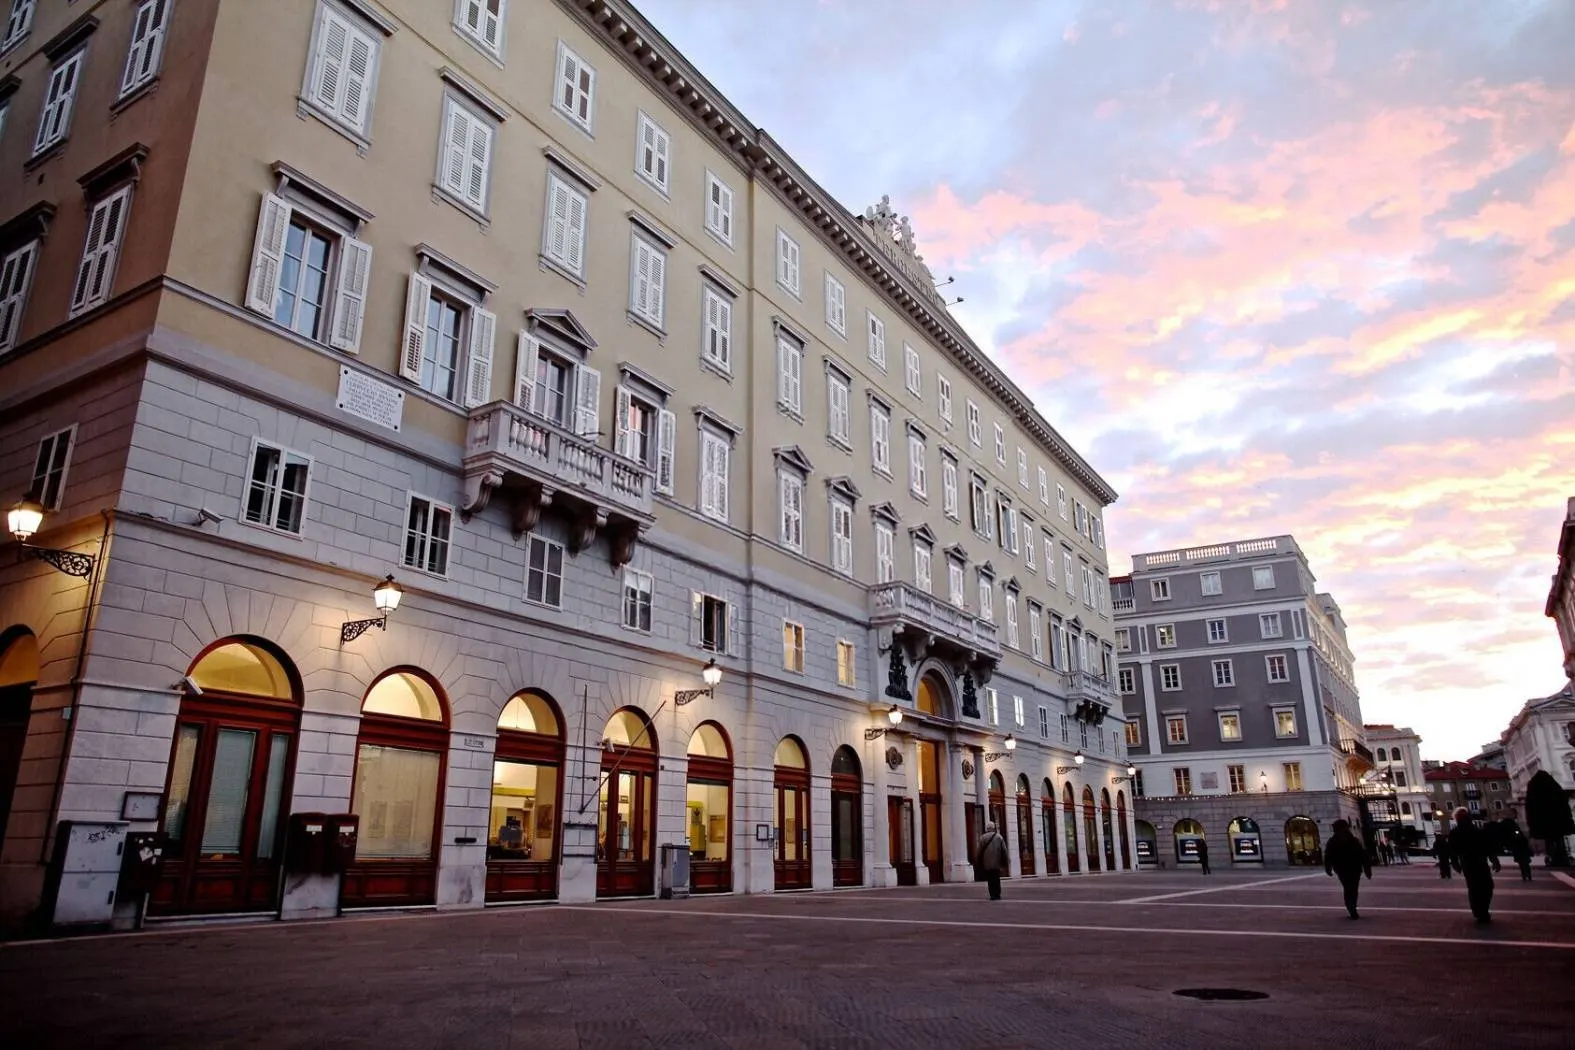
Sanierte Wohnung im Palazzo Tergesteo
Via del Teatro, Stadtzentrum, Triest
420.000 €
Wohnung · 79 m² · 2 Zimmer · 1 Bad · 4. StockEnergieklasse C13 Fotos
Finanzierung1.327 € im MonatBeispiel: 70 % über 30 Jahre · Sollzins 3,54 % · Effektivzins 3,71 %BerechnenSanierte Wohnung im Palazzo Tergesteo
Via del Teatro, Stadtzentrum, Triest
Objektmerkmale
- Typ
- Wohnung
- Fläche
- 79 m²
- Zimmer
- 2
- Badezimmer
- 1
- Etage
- 4
- Zustand
- Ausgezeichnet / Renoviert
- Energieklasse
- C · 104,01 kWh/m² Jahr
- Erneuerbarer Index (EPgl,ren)
- 6,15 kWh/m² Jahr
- Energetische Qualität der Gebäudehülle
- Winter: niedrig · Sommer: mittel
- Küche
- Offene Küche
- Etagen im Gebäude
- 5
- Aufzug
- Ja
- Heizung
- Zentral
Beschreibung
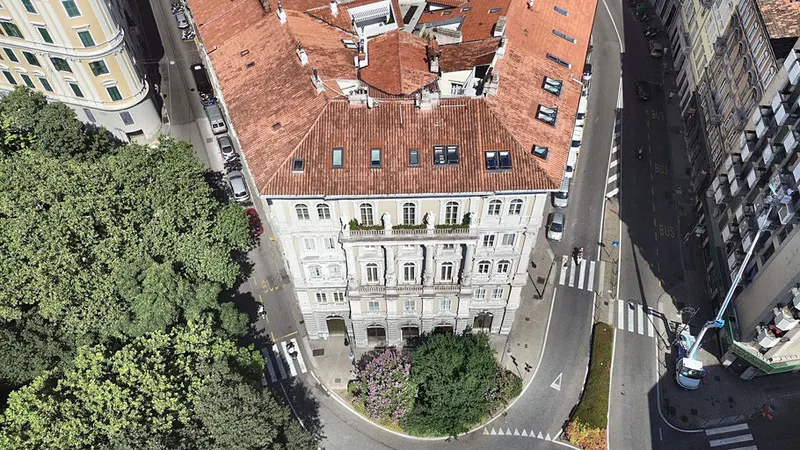
Im vierten Stock des historischen Palazzo Tergesteo, zwischen der Piazza Unità d'Italia, der Piazza della Borsa und dem Teatro Verdi, gelegen: eine Adresse im Herzen von Triest, die Geschichte und zentrale Lage verbindet.
TriesteVillas bietet eine Zweizimmerwohnung von 79 m² zum Verkauf an, in ausgezeichnetem, saniertem Zustand. Der Eingang öffnet sich zu einem breiten, gut aufgeteilten Flur, der in einen hellen offenen Wohnbereich mit offener Küche führt.
Ein Nebenraum dient als praktische Abstellkammer. Der Schlafbereich umfasst ein Doppelschlafzimmer sowie ein großzügig bemessenes Badezimmer mit Badewanne.
Die Wohnung wird teilmöbliert verkauft: eine Lösung, die sofort bewohnbar ist oder nach den eigenen Bedürfnissen aufgewertet werden kann. Die Heizung ist zentralisiert.
Eine ideale Wahl als charmante Erstwohnung oder als solide Investition in einem der begehrtesten und bestversorgten Viertel der Stadt. Verkaufspreis: 420.000 Euro.
Indikative Steuern & Kosten
Kaufkosten (einmalig)
- TriesteVillas-Provision
- ≈ 16.800 €+ MwSt.
- Notar
- ≈ 2.100-4.100 €Schätzung, inkl. MwSt. und Kosten
Jährliche laufende Kosten
- Hausgeld
- ≈ 1.800 €/Jahr
- Abfallgebühr · TARI
- Bewohner2≈ 208 €/Jahr
Die jährlichen Kosten sind indikative, mit einer Formel aus Katasterdaten und kommunalen Tarifen berechnete Schätzungen und ersetzen keine offizielle Prüfung.
Die Finanzierung für dieses Haus
1.327 €im Monat
für ein Darlehen von 294.000 € (70 % des Preises) über 30 Jahre: 360 Monatsraten mit festem Zins
- Sollzins (TAN)
- 3,54 %
- nominaler Jahreszins
- Effektivzins (TAEG)
- 3,71 %
- Gesamtkosten pro Jahr, mit Nebenkosten
Eine erste Schätzung, mit Hilfe von KI aus amtlichen Daten erstellt: kein Kreditangebot. Betrag, Zins und Bedingungen legt die Bank nach ihrer eigenen Prüfung fest.
Sollzins aus dem Durchschnitt der im August 2026 in Italien abgeschlossenen Darlehen mit Zinsbindung über 10 Jahre (vorläufiger Wert): EZB, Daten der Banca d'Italia.
Der Ratgeber: Immobilienfinanzierung in Italien für Nichtansässige
Käufern mit Wohnsitz im Ausland leihen italienische Banken meist 50-60 % des Wertes: „Ich wohne im Ausland“ rechnet neu.
Wer kauft
Mögliche Förderungen
Die Region bürgt für den Teil über 80 %, bis 42.500 €: bei diesem Haus kann das Darlehen 88 % des Wertes erreichen (100 % bis 170.000 €). Für Personen mit 24 Monaten Wohnsitz in der Region, Arbeitseinkommen und ohne andere Wohnung; Darlehen von 10 bis 30 Jahren, bis 150 Quadratmeter Nutzfläche, Energieklasse mindestens F; Antrag bei einer Vertragsbank vor dem Notartermin.
- Monatsrate
- 1.327 €
- 360 Monatsraten
- Zinsen insgesamt
- 183.750 €
- Gesamtbetrag
- 482.899 €
- Raten und Kreditkosten
- Eigenmittel beim Kauf
- mindestens 152.400 € - 156.500 €
- Anzahlung, Erwerbssteuern, Maklerprovision inkl. MwSt., Kreditkosten und Notar, als Spanne
- Empfohlenes Nettoeinkommen
- mindestens 3.981 € im Monat
- Für die Banca d'Italia sollte die Rate vernünftigerweise ein Drittel des verfügbaren Einkommens nicht übersteigen, auch mehrerer Kreditnehmer zusammen. Eine Vorsichtsregel, keine Voraussetzung: Jede Bank hat eigene Kriterien.
- Italienischer Steuerabzug (IRPEF)
- bis 760 € im ersten Jahr
- 19 % der Zinsen und Kreditkosten für den Hauptwohnsitz, bis 4.000 € im Jahr pro Vertrag (760 € Steuer), aufgeteilt auf die Kreditnehmer. Ab 75.000 € Einkommen zählt er bei Darlehen ab 2025 zur Obergrenze der Abzüge; und seit 2026 sinken über 200.000 € die Abzüge insgesamt um 440 €.
- Anzahlung126.000 €
- Erwerbssteuern (als Hauptwohnsitz)im Exposé nicht angegeben
- Maklerprovision inkl. MwSt.20.496 €
- Kreditkosten2.085 €
- Notar, Kauf- und Darlehensurkunde (Schätzung)3.830 € - 7.960 €
Wie wir rechnen
Der Zins
Es ist der Durchschnittszins der im Monat in Italien abgeschlossenen Wohnungsbaudarlehen mit Zinsbindung über 10 Jahre, den die Banca d'Italia bei den Banken erhebt und die EZB etwa fünf Wochen später veröffentlicht (harmonisierte MIR-Statistik). Das CRM von TriesteVillas lädt ihn jede Nacht herunter: Erscheint ein neuer Monat, ändert sich die Zahl hier von selbst. Für feste Zinsen gelten Verträge mit derselben Bindung (bis 5 Jahre, 5 bis 10, über 10), für variable die Verträge mit variablem Zins. Der veröffentlichte Wert ist ein Jahreszins mit Zinseszins, ohne Kosten: Für die Monatsrate wird er zum Sollzins, TAN = 12 × ((1 + Zins)^(1/12) - 1). Letzter Wert: August 2026, vorläufig.
In einem Jahr ging dieser Durchschnitt von 3,31 % (August 2025) auf 3,60 % (August 2026).
Die Angebote des Monats können abweichen: Die besten liegen oft unter dem Durchschnitt, mit Bedingungen (Anzahlung, Energieklasse, Bürgschaften, Versicherungen). Deshalb lässt sich der Zins oben ändern.
Die Rate
Annuitätendarlehen mit gleichbleibender Rate: R = C × i / (1 - (1 + i)^(-n)), mit C dem Darlehen, i dem Sollzins durch 12 und n der Zahl der Raten.
Der Effektivzins (TAEG)
Die jährlichen Kosten des ganzen Darlehens, berechnet mit den Zahlungsströmen der EU-Richtlinie: neben den Zinsen die Kosten, die üblicherweise an Bank und Staat gehen. Ersatzsteuer 0,25 % (735 €), Bearbeitungsgebühr 1.000 € (Annahme), Gutachten 350 €, Feuerversicherung 66 € im Jahr, Ratenabbuchung 3 € im Monat. Die Notarkosten bleiben außerhalb des Effektivzinses, wie es das Gesetz vorsieht (Art. 120-quinquies des italienischen Bankgesetzes): Sie sind in den Eigenmitteln beim Kauf enthalten. Zum Vergleich: Der durchschnittliche Effektivzins der im August 2026 in Italien abgeschlossenen Wohnungsbaudarlehen lag bei 3,99 %.
Die Eigenmittel beim Kauf
Die Anzahlung, die für dieses Haus geschätzten Erwerbssteuern im gewählten Fall, die Maklerprovision mit MwSt., die beim Abschluss fälligen Kreditkosten und der Notar für Kauf und Darlehen. Der Notar ist unsere Schätzung als Spanne, kein Kostenvoranschlag: Seit 2012 wird das Honorar mit dem Notar vereinbart, der vor der Beauftragung, nach Einsicht in die Unterlagen, einen schriftlichen Kostenvoranschlag gibt. Die Bank leiht auf den Wert ihres Gutachtens: Liegt das Gutachten unter dem Preis, sinkt das Darlehen, nicht der Preis.
Das Einkommen
Die Drittel-Regel stammt aus dem Verbraucherleitfaden der Banca d'Italia: ein Vorsichtsmaß für eine tragbare Rate, nicht das Kriterium, nach dem eine Bank entscheidet. Jede Bank prüft Einkommen, Ausgaben, Alter und Sicherheiten selbst.
Was es nicht ist
Es ist weder ein Kreditangebot noch eine Beratung. TriesteVillas ist keine Bank, kein Kreditvermittler und kein Kreditagent, und kein Vergleichsportal für Darlehen. Dieser Rechner, mit Hilfe künstlicher Intelligenz gebaut, macht eine erste Schätzung aus amtlichen Daten und den hier beschriebenen Regeln; gerechnet wird im Browser, gespeichert wird nichts.
Quellen
- EZB, Zinsstatistik der Banken (MIR): die verwendete Reihe
- Banca d'Italia, Banken und Geld: nationale Daten
- Banca d'Italia, Verbraucherleitfaden zum Hypothekarkredit
- Ersatzsteuer: D.P.R. 601/1973, Art. 18
- Steuerabzug der Zinsen: Agenzia delle Entrate
- Regionale Darlehensbürgschaft: Region Friaul-Julisch Venetien
- Übliche Kosten: Informationsblätter der Banken und Vergleiche vom Oktober 2026
- Der Notar: unsere Schätzung; Archivgebühr und Beiträge nach D.M. 265/2012
Zinsen aktualisiert am 20.10.2026.
Grundrisse
Durch die Pläne blättern; zum Vergrößern auf den Plan tippen.
Plan 11 von 3
Grundriss nur zur Veranschaulichung: Er ist nicht der Katastergrundriss und hat keine bau-, kataster- oder genehmigungsrechtliche Bedeutung; Maße und Raumbezeichnungen sind Richtwerte. Den Katastergrundriss erhalten Sie auf Anfrage bei uns, in jedem Fall vor der Unterzeichnung eines Angebots.
Lage
Ungefähre Lage im Gebiet. Die genaue Adresse teilen wir auf Anfrage mit.
Private Besichtigung anfragen
Nennen Sie uns zwei oder drei mögliche Termine: die Besichtigungen richten sich nach Ihnen.
Informationen anfragen


Wer antwortet
Kein Callcenter: es antworten die Menschen, die dieses Haus wirklich gesehen haben. Noch am selben Tag, auf Deutsch, Englisch oder Italienisch.
Kaufen Sie aus dem Ausland? Zum Kauf-Leitfaden →
Exposé zum Drucken (PDF)Ähnliche Angebote
Private Collection
Noch nicht die Richtige?
Ein Teil unserer Objekte wird nie veröffentlicht: diskrete Eigentümer, Bauvorschauen, private Kooperationen.
Zugang zur Private Collection →