
N. 0851 · Semicentro
Via Giulia — bilocale rinnovato affacciato sul Giardino Pubblico
Via Giulia 4, Semicentro, Trieste
300.000 €
Appartamento · 57 m² · 1 camera · 1 bagno · 3° piano · Classe energetica D38 foto
Mutuo954 € al meseesempio: 70% in 30 anni · TAN 3,59% · TAEG 3,79%CalcolaVia Giulia — bilocale rinnovato affacciato sul Giardino Pubblico
Via Giulia 4, Semicentro, Trieste
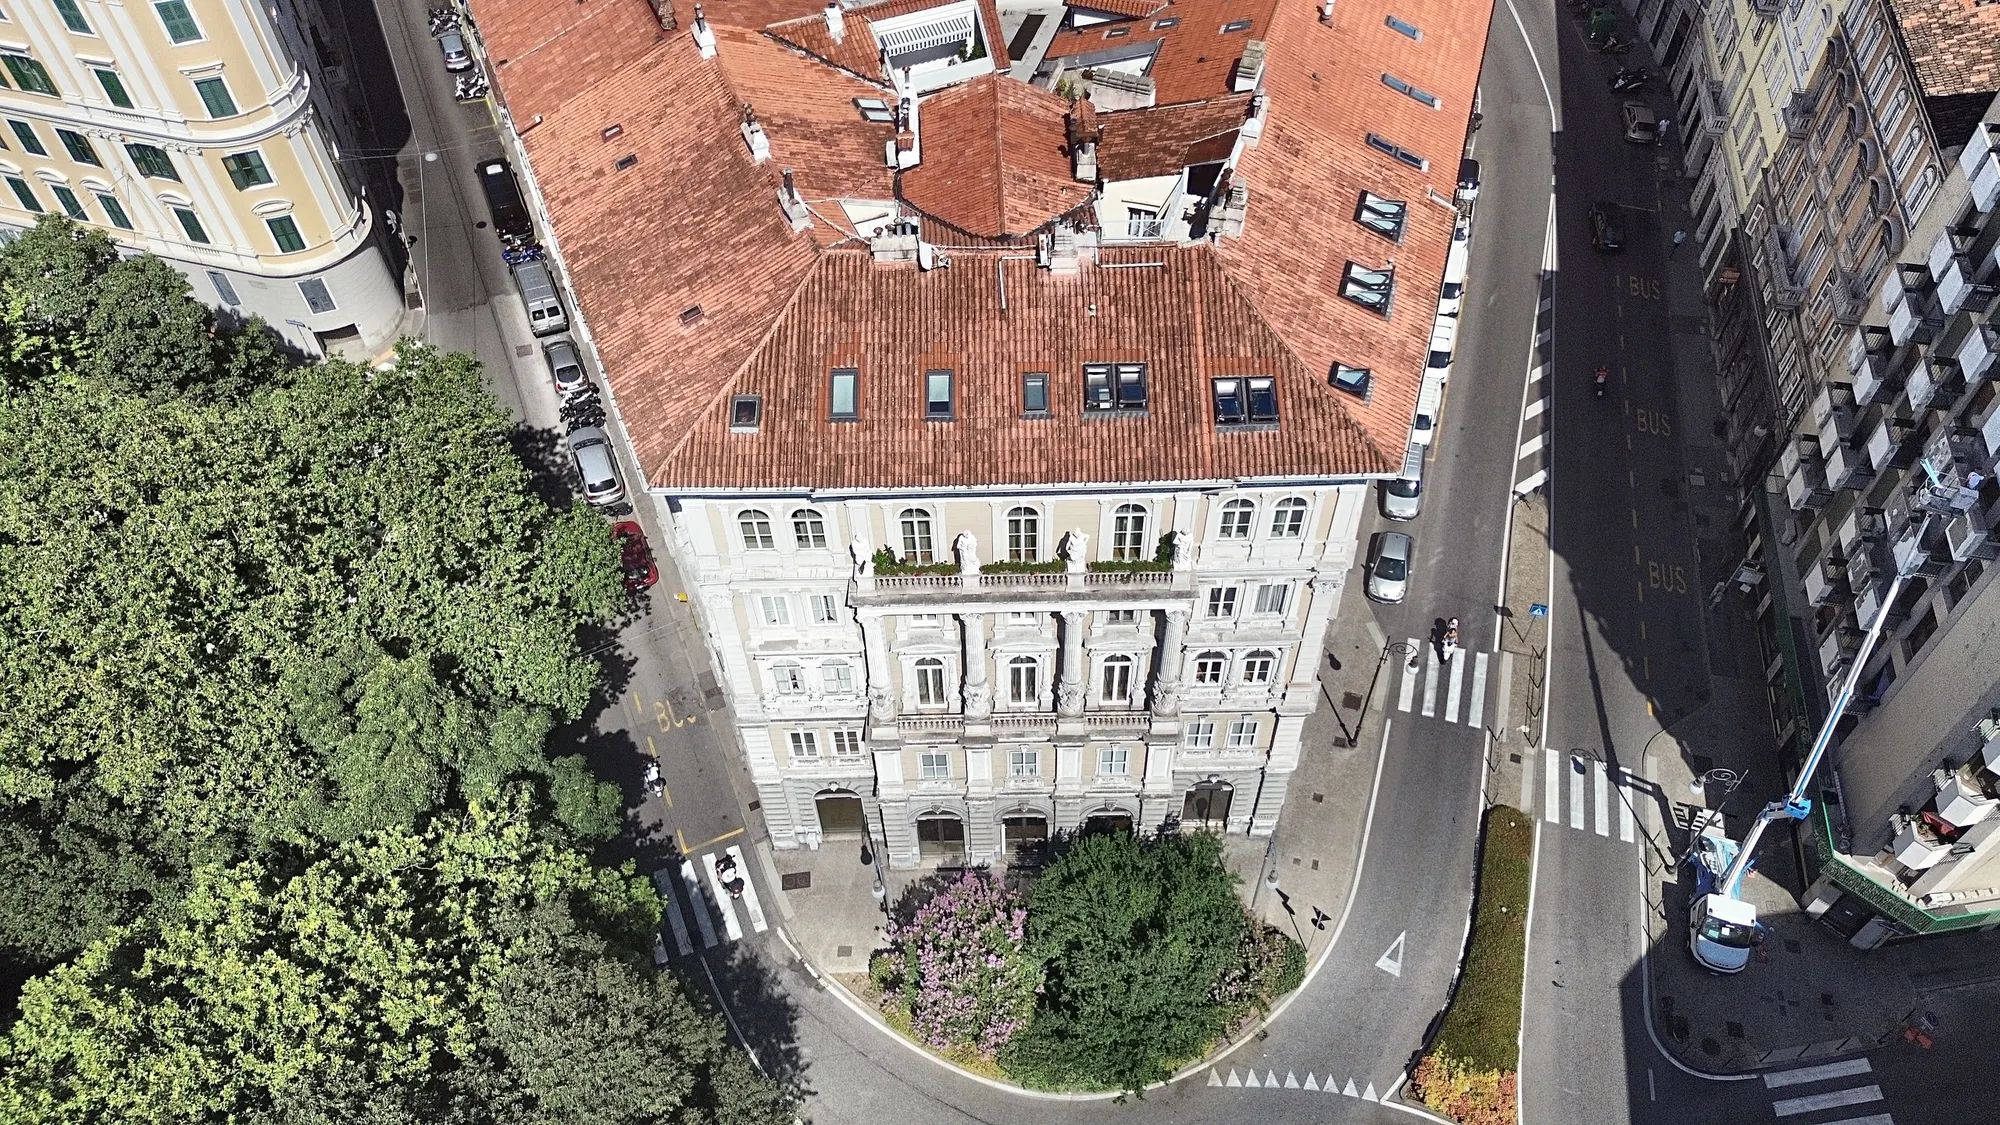
Di fronte, il Giardino Pubblico
Il palazzo guarda il parco «Muzio de Tommasini»: dalle finestre del terzo piano si vede il verde.
Tour 3D
Visita la casa adesso
Data della scansione: 10 giugno 2026. Il tour è una ripresa dal vero, senza ritocchi: mostra l'immobile com'era quel giorno.
Video
Caratteristiche immobile
- Tipologia
- Appartamento
- Superficie
- 57 m²
- Locali
- 2
- Camere da letto
- 1
- Bagni
- 1
- Piano
- 3
- Classe energetica
- D · 116,81 kWh/m² anno
- Indice rinnovabile (EPgl,ren)
- 74,68 kWh/m² anno
- Prestazione energetica del fabbricato
- Inverno: bassa · Estate: alta
- Stato
- Ottimo / Ristrutturato
- Cucina
- A vista
- Giardino
- Nessuno
- Ascensore
- Sì
- Riscaldamento
- Autonomo
Descrizione
Bilocale al terzo piano con ascensore, in un palazzo signorile del 1878 a due passi dalla "rotonda" di via Giulia. Davanti, il Giardino Pubblico "Muzio de Tommasini" — uno dei polmoni verdi di Trieste, con un'ampia area giochi per bambini: la vista si apre sul parco.
L'appartamento esce da un ammodernamento di qualità, in linea con il pregio dell'edificio. È immacolato, arredato, pronto da abitare. Porta blindata, disimpegno con appendiabiti e zona lavanderia a scomparsa, bagno finestrato con doccia walk-in e marmi bianchi, soggiorno luminoso con zona cottura a vista affacciato sul verde, camera matrimoniale con ampia cabina armadio. Serramenti nuovi, che tengono fuori i rumori del traffico cittadino diurno; riscaldamento e raffrescamento autonomi con pompa di calore canalizzata, acqua calda con boiler elettrico. Finiture curate.
La posizione è eccezionale, e comoda per tutto. L'autobus ferma davanti al portone: in tre fermate si arriva al centro commerciale Il Giulia, a circa 700 metri, con il suo parcheggio multipiano. Nell'altra direzione, sempre in tre fermate, si scende in piazza Goldoni, dove comincia la zona pedonale del centro. Sotto casa, a pochi passi, ci sono negozi di alimentari, frutta e verdura, farmacie, bar, tabacchi e una lavanderia. Il Teatro Politeama Rossetti è a cinque minuti a piedi. E per chi fa sport, oltre al Giardino Pubblico per allenarsi nel verde, c'è una palestra a soli 300 metri da casa.
Interessante anche in ottica investimento: si presta a locazioni brevi (Airbnb) o a contratti transitori per professionisti e dirigenti in trasferta.
Le carte sono in ordine: lavori conclusi e comunicati al Comune (fine lavori del 29/10/2026, con le dichiarazioni di conformità degli impianti elettrico e termico; resta in vigore l'ultima agibilità, perché le opere non ne richiedono una nuova), catasto aggiornato come abitazione (categoria A/2, 3 vani, superficie catastale 57 m²) e attestato di prestazione energetica depositato: classe D, 116,81 kWh/m² anno. Superficie utile riscaldata secondo l'APE: 46 m².
Prezzo 300.000 €.
Tasse e costi indicativi
Costi di acquisto (una tantum)
- Imposte prima casa
- ≈ 1.192 €
- Provvigione TriesteVillas
- ≈ 12.000 €+ IVA
- Notaio
- ≈ 1.800-3.700 €stima, IVA e spese comprese
- Totale indicativo chiavi in mano
- ≈ 317.700 € – 319.500 €
Stima indicativa: il conto esatto si fa insieme, voce per voce.
Costi di gestione annui
- Imposta immobile · ILIA
- Esente (prima casa)
- Tassa rifiuti · TARI
- Occupanti2≈ 189 €/anno
I costi annui sono stime indicative calcolate con una formula sui dati catastali e sulle tariffe comunali, e non sostituiscono una verifica ufficiale.
Il mutuo per questa casa
954 €al mese
per un mutuo di 210.000 € (70% del prezzo) in 30 anni: 360 rate a tasso fisso
- TAN
- 3,59%
- tasso nominale annuo
- TAEG
- 3,79%
- costo totale annuo, spese comprese
Una prima stima, fatta con l'aiuto dell'AI su dati ufficiali: non è un'offerta di mutuo. Importo, tasso e condizioni li decide la banca, dopo la sua valutazione.
TAN dalla media dei mutui a tasso fisso oltre 10 anni firmati in Italia a settembre 2026 (dato provvisorio): BCE, dati Banca d'Italia.
La guida: mutuo in Italia da non residente
Chi compra
Agevolazioni possibili
Lo Stato garantisce alla banca il 50% del mutuo, e l'80% con un ISEE entro i limiti e un mutuo oltre l'80% del prezzo (domande fino al 31/12/2027): così la banca può arrivare all'83% del prezzo, con un mutuo entro 250.000 €. Ne hanno diritto gli under 36, le coppie sposate o conviventi da due anni con uno sotto i 36, chi cresce da solo figli minori, gli inquilini delle case popolari, i nuclei con tre o più figli minori di 21 anni e (dal 3 agosto 2026) chi ha una disabilità grave o la ha in famiglia: un figlio, una figlia, un fratello o una sorella conviventi da almeno due anni. Vale per la casa in cui si andrà ad abitare, senza altre case di proprietà, nemmeno all'estero (salvo alcune ereditate). La banca decide comunque se e quanto prestare. Con la garanzia all'80% il costo del mutuo (TEG) resta di regola entro il tasso medio del trimestre, 4,52% per il fisso e 4,34% per il variabile fino al 31/12/2026; fino al 2027 la norma ammette un margine legato ai tassi swap (IRS). Le esenzioni per gli under 36 (imposte di registro, ipotecaria e catastale, imposta sostitutiva) riguardavano i rogiti entro il 2023 (entro il 2024 se il preliminare era del 2023) e non sono state rinnovate: oggi resta la garanzia del Fondo.
La Regione garantisce la parte oltre l'80%, fino a 42.500 €: su questa casa il mutuo può arrivare al 91% del valore (al 100% fino a 170.000 €). Per chi risiede in FVG da 24 mesi, ha un reddito da lavoro e non ha altre case; mutuo da 10 a 30 anni, fino a 150 mq utili, classe energetica almeno F; si chiede a una banca convenzionata prima del rogito.
- Rata mensile
- 954 €
- 360 rate
- Interessi in tutto
- 133.301 €
- Totale dovuto
- 347.674 €
- rate e spese del mutuo
- Contanti al rogito
- 111.100 € - 114.800 €
- anticipo, imposte d'acquisto, provvigione con IVA, spese del mutuo e notaio, in forchetta
- Reddito netto consigliato
- almeno 2.861 € al mese
- Per la Banca d'Italia è ragionevole che la rata non superi un terzo del reddito disponibile, anche di più persone insieme. È una regola di prudenza, non un requisito: ogni banca ha i suoi criteri.
- Detrazione IRPEF
- fino a 760 € il primo anno
- Il 19% di interessi e spese del mutuo per l'abitazione principale, fino a 4.000 € l'anno per contratto (760 € d'imposta), divisi fra gli intestatari. Con un reddito oltre 75.000 €, per i mutui dal 2025, rientra nel tetto delle detrazioni; e dal 2026, sopra i 200.000 €, l'insieme delle detrazioni cala di 440 €.
- Anticipo90.000 €
- Imposte d'acquisto (come prima casa)1.192 €
- Provvigione con IVA14.640 €
- Spese del mutuo1.875 €
- Notaio, compravendita e mutuo (stima)3.390 € - 7.070 €
Come facciamo i conti
Il tasso
È la media dei tassi dei mutui per la casa a tasso fisso oltre 10 anni firmati in Italia nel mese, che la Banca d'Italia raccoglie dalle banche e la BCE pubblica circa cinque settimane dopo (statistiche armonizzate MIR). Il CRM di TriesteVillas la scarica ogni notte: quando esce il mese nuovo, il numero qui cambia da solo. Per un mutuo a tasso fisso si usano i contratti fissi per la stessa durata (fino a 5 anni, da 5 a 10, oltre 10), per il variabile quelli a tasso variabile. Il valore pubblicato è un tasso annuo composto senza spese: per la rata mensile diventa il tasso nominale, TAN = 12 × ((1 + tasso)^(1/12) - 1). Ultimo dato: settembre 2026, provvisorio.
In un anno questa media è passata da 3,31% (settembre 2025) a 3,65% (settembre 2026).
Le offerte del mese possono essere diverse: le migliori stanno spesso sotto la media, con condizioni (anticipo, classe energetica, garanzie, polizze). Per questo il tasso qui sopra si può cambiare.
La rata
Ammortamento alla francese, a rata costante: R = C × i / (1 - (1 + i)^(-n)), con C il capitale, i il TAN diviso 12 e n il numero delle rate.
Il TAEG
Il costo annuo di tutto il mutuo, calcolato coi flussi della direttiva europea: oltre agli interessi, le spese che di solito si pagano alla banca e allo Stato. Imposta sostitutiva 0,25% (525 €), istruttoria 1.000 € (ipotesi), perizia 350 €, polizza incendio e scoppio 47 € l'anno, incasso della rata 3 € al mese. Le spese del notaio restano fuori dal TAEG, come prevede la legge (art. 120-quinquies del Testo unico bancario): sono nei contanti al rogito. Per confronto, il TAEG medio dei mutui casa firmati in Italia a settembre 2026 era 4,05%.
I contanti al rogito
L'anticipo, le imposte d'acquisto stimate per questa casa nel regime scelto, la provvigione con l'IVA, le spese del mutuo pagate alla firma e il notaio, per la compravendita e per il mutuo. Il notaio è una stima nostra in forchetta e non un preventivo: dal 2012 il compenso si concorda col notaio, che prima dell'incarico, visti i documenti, ne dà un preventivo scritto di massima. La banca presta su quanto vale la casa per la sua perizia: se la perizia resta sotto il prezzo, scende il mutuo, non il prezzo.
Il reddito
La regola di un terzo è quella della guida della Banca d'Italia: una misura di prudenza per scegliere una rata sostenibile, non il criterio con cui una banca decide. Ogni banca valuta da sé reddito, spese, età e garanzie.
Cosa non è
Non è un'offerta di credito né una consulenza. TriesteVillas non è una banca, né un mediatore creditizio o un agente in attività finanziaria, e non è un comparatore di mutui. Questo calcolatore, costruito con l'aiuto dell'intelligenza artificiale, fa una prima stima con dati ufficiali e con le regole scritte qui; i calcoli avvengono nel browser e non vengono salvati.
Fonti
- BCE, statistiche dei tassi bancari (MIR): la serie usata
- Banca d'Italia, Banche e moneta: serie nazionali
- Banca d'Italia, «Comprare una casa. Il mutuo ipotecario in parole semplici»
- Imposta sostitutiva: DPR 601/1973, art. 18
- Detrazione degli interessi: Agenzia delle Entrate
- Fondo di garanzia per la prima casa: Consap
- Tassi medi del trimestre (antiusura): rilevazione Banca d'Italia, decreto MEF
- Garanzia integrativa sul mutuo: Regione FVG
- Spese tipiche: fogli informativi e confronti di ottobre 2026
- Il notaio: stima nostra; tassa d'archivio e contributi dal D.M. 265/2012
Tassi aggiornati al 03/11/2026.
Nel conto c'è anche la casa che avete già? Vi diciamo quanto vale →
Planimetrie
Pianta ricavata dal nostro rilievo 3D (Matterport): mostra com'è oggi la casa e dove si trovano gli ambienti, a solo scopo illustrativo. Non è la planimetria catastale e non ha valore urbanistico, catastale o autorizzativo: misure e nomi dei locali (per esempio «camera» o «studio») descrivono lo stato e l'uso attuali, non la destinazione d'uso legittima né l'abitabilità. La planimetria catastale si può chiedere all'agenzia e si consegna, in ogni caso, prima della firma di una proposta.
Dotazioni
- Di fronte al parco
- Vista sul verde
- Pari al nuovo
- Ristrutturato
- Arredato
- Ascensore
- Aria condizionata
Posizione
Via Giulia 4, Semicentro, Trieste
Le foto 4, 7, 17–19, 22, 26–28 e 31–33 sono simulazioni create con l'AI. Come usiamo l'AI →
Richiedi una visita privata
Indicateci due o tre disponibilità: le visite si organizzano attorno a voi.
Richiedi informazioni
Chi risponde
Niente call center: rispondono le persone che questa casa l'hanno vista davvero. In giornata, in italiano, inglese o tedesco.
Avete una casa da queste parti?
E la vostra, quanto vale oggi?
Non chiedetelo a un portale: chiedetelo a chi vende case di pregio a Trieste e sa chi le cerca. In dodici mesi ci hanno scritto 799 persone per comprare casa qui. Basta un numero, vi richiamiamo noi.
Un esempio: su una casa da 300.000 €, sbagliare il prezzo del 5% vuol dire 15.000 €. Un parere in più costa un caffè.
Quanto vale la vostra casa? I prezzi zona per zona →
Tavola (PDF)Altri annunci simili
Private Collection
Non è quella giusta?
Una parte di ciò che trattiamo non va mai online: proprietari discreti, anteprime di cantiere, collaborazioni riservate.
Accedi alla Private Collection →